
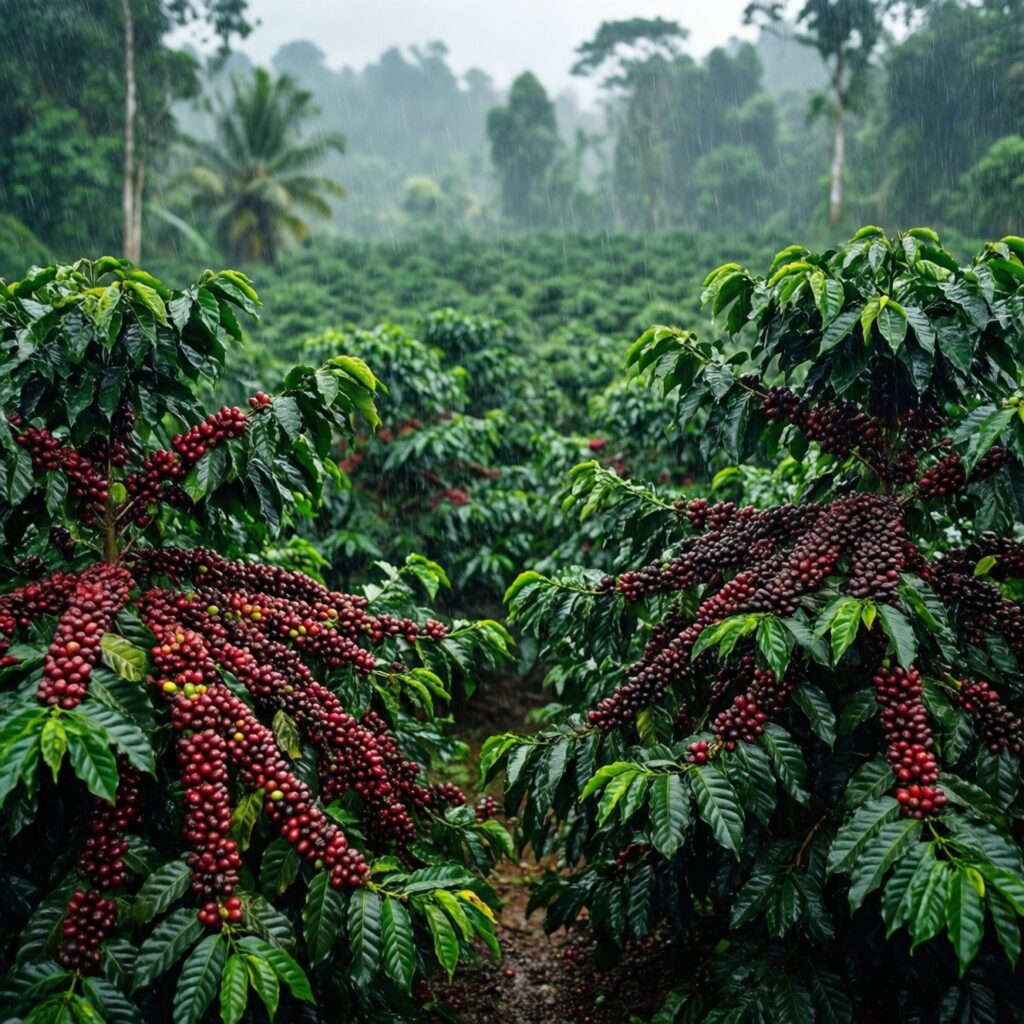
Производство кофе в Индонезии может сократиться на 8% в сезоне 2026/27
Производство зелёного кофе в Индонезии в 2026/27 маркетинговом году может уменьшиться примерно на 8% - до 11,38 млн мешков по 60 кг. Такой прогноз содержится в ежегодном обзоре Службы зарубежного сельского хозяйства Министерства сельского хозяйства США (USDA FAS). Главной причиной снижения урожая станет чрезмерное количество осадков, особенно в районах выращивания робусты на юге Суматры и Явы. Подробные расчёты представлены в материале Indonesia coffee production forecast 2026/27.
Ожидается, что выпуск робусты составит около 10 млн мешков, а арабики - 1,38 млн мешков. Для сравнения, оценка общего производства в 2025/26 году достигает 12,37 млн мешков, из которых на робусту приходится примерно 11 млн. Таким образом, новый прогноз отражает не только сезонные колебания, но и ощутимое воздействие погодных факторов на цветение, опыление и формирование плодов.
Сильные дожди в середине 2025 года нарушили цветение кофейных деревьев в южных районах Суматры. На плантациях Центральной Явы фермеры сообщали, что осадки смывали пыльцу и приводили к опадению цветов. В результате завязалось меньше плодов, а потенциал будущего урожая оказался ниже обычного.
Площадь кофейных угодий, вероятнее всего, останется стабильной - около 1,2 млн гектаров. Существенного расширения плантаций и масштабных программ обновления деревьев в последние годы не проводилось. Приблизительно 60% всех кофейных площадей Индонезии расположено на Суматре. При этом провинции Лампунг, Южная Суматра и Бенкулу обеспечивают около 80-90% национального производства робусты.
Дополнительные проблемы возникли в секторе арабики. USDA FAS пересмотрела оценку производства этого вида кофе в 2025/26 году с 1,45 до 1,37 млн мешков после наводнений и оползней, вызванных тропическим штормом Сеньяр в конце ноября 2025 года. Особенно пострадали плантации в провинциях Ачех и Северная Суматра. Некоторые хозяйства могут восстанавливаться от двух до трёх лет.
Местные власти оценивали ущерб кофейным плантациям Ачеха минимум в 12 тыс. гектаров. Стихийные бедствия также разрушили свыше 800 мостов и участков дорог на Суматре. К апрелю 2026 года восстановление транспортной инфраструктуры ещё не было завершено, поэтому логистические расходы оставались повышенными. Это способно повлиять как на закупочные условия для фермеров, так и на конечную стоимость сырья для экспортёров.
Ситуацию осложняет неопределённость с погодой во второй половине года. Индонезийское метеорологическое агентство BMKG ожидает более сухой и продолжительный сезон, связанный с формированием слабого Эль-Ниньо. Если явление усилится, возрастёт риск засухи, которая способна нарушить очередной цикл цветения и дополнительно сократить урожайность.
На этом фоне внутренний рынок остаётся относительно устойчивым. Потребление кофе в Индонезии в 2026/27 году прогнозируется на уровне 4,83 млн мешков - всего на 20 тыс. мешков больше, чем годом ранее. Из общего объёма около 3,28 млн мешков придётся на обжаренный молотый кофе, а 1,55 млн - на растворимую продукцию.
Спрос поддерживают местные обжарщики, переработчики, кофейни и производители готовых напитков. Однако рост цен на зелёное зерно с 2024 года уже заметно сократил маржу обжарочных предприятий. Часть потребителей переходит на кофе низкого и среднего качества, стремясь сдержать расходы. Популярный напиток kopi susu - кофе с молоком - продолжает оставаться доступной точкой входа в кофейную культуру и активно продаётся как в кофейнях, так и в формате ready-to-drink.
Экспорт зелёного кофе, согласно прогнозу, снизится с 7,84 млн до 7 млн мешков. Если учитывать также растворимый и обжаренный кофе, совокупные поставки могут составить около 8,05 млн мешков против 8,84 млн годом ранее. Именно поэтому текущий Indonesia coffee export forecast 2026/27 указывает на сокращение экспортного потенциала страны примерно на 9%.
В 2025/26 году поставки в Европу выросли на 72% и достигли 2,4 млн мешков. Рост обеспечили активный спрос со стороны Бельгии и Германии, конкурентоспособные цены и подготовка участников рынка к требованиям Европейского союза по борьбе с вырубкой лесов. США заняли третье место среди направлений экспорта, закупив около 797 тыс. мешков. Американский рынок остаётся в числе пяти ключевых покупателей индонезийского кофе, причём 60-80% поставок туда обычно приходится на зелёную арабику.
Снижение производства при сохранении внутреннего и внешнего спроса приведёт к дальнейшему сокращению запасов. Конечные остатки кофе в 2026/27 году прогнозируются на уровне 671 тыс. мешков - это на 11% меньше ожидаемого показателя предыдущего сезона. Такая динамика может усилить конкуренцию между экспортёрами и внутренними переработчиками за качественное зерно.
Для международных покупателей это означает необходимость заранее планировать закупки и диверсифицировать поставщиков. Участники, изучающие Indonesia coffee market report, будут учитывать не только объём урожая, но и состояние дорог, доступность контейнеров, региональные различия в качестве зерна и требования к подтверждению происхождения. Особое значение получат Indonesia coffee suppliers, способные обеспечить стабильные партии робусты и арабики несмотря на погодные и логистические риски.
Вероятное сокращение предложения способно поддержать Indonesian coffee prices в течение сезона 2026/27. На стоимость будут влиять не только производственные потери, но и расходы на транспортировку, восстановление инфраструктуры, внутреннее потребление и экспортные обязательства. Если засушливый период окажется сильнее прогнозов, давление на цены может усилиться, особенно в сегменте качественной арабики из Ачеха и Северной Суматры.
Индонезийская кофейная отрасль вступает в новый сезон с сочетанием устойчивого спроса и ограниченного предложения. Несмотря на сохранение площадей, климатические события уже повлияли на урожайность, а незавершённое восстановление инфраструктуры повышает стоимость поставок. В ближайшие месяцы ключевыми факторами для рынка станут фактическая интенсивность Эль-Ниньо, темпы восстановления пострадавших регионов и способность производителей сохранить качество зерна.